

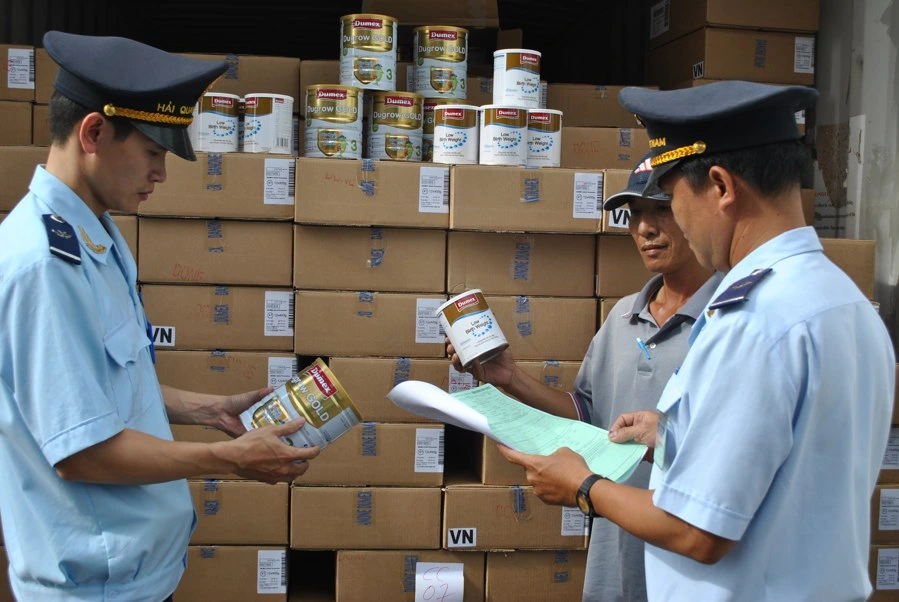
2025年4月29日,海关总署颁布第467/QĐ-CHQ号决定,出台了进出口货物原产地检验认定新规程,替代了此前第4286/QĐ-TCHQ号决定(2015年)和第136/QĐ-TCHQ号决定(2016年)中的旧规程。此举旨在响应政府及工贸部指示,进一步加强原产地管理工作。
以下是新规程中值得关注的重要内容:
1, 决定的整体架构
第467/QĐ-CHQ号决定附带的规程包含14条款,分为5大章节:
- 第一章:总则
- 第二章:进出口货物原产地预裁定
- 第三章:出口货物原产地检验认定
- 第四章:进口货物原产地检验认定
- 第五章:组织实施
2, 生效日期及适用范围
- 自2025年4月29日起与第467/QĐ-CHQ号决定同步生效
- 在第467/QĐ-CHQ号决定实施期间,若规程中引用文件有修改、补充或替换,则按最新文件执行
- 本规程将取代此前第4286/QĐ-TCHQ号决定(2015年12月31日)和第136/QĐ-TCHQ号决定(2016年1月25日)中的原产地检验规程
3, 进口货物原产地检验认定规程
3,1, 原产地申报信息核查与原产地证书(C/O)核销管理
a, 办理海关通关手续时:
企业通过电子系统或纸质方式提交原产地证书(C/O)
海关机关核查原产地国代码、适用税率、参考编号及其他申报信息
b, 货物放行通关后补交原产地证书的情况:
海关机关在AMA报关单上核查原产地证书的有效性,并与相关单证核对以确定原产地
c. 企业变更使用用途的情况:
海关机关核查原始报关单或变更报关单上的原产地证书信息(如参考编号、原产地证明文件签发日期).
d. 原产地证书核销管理:
在为保税仓库中首批货物或同一合同下分批进口货物办理手续前,海关机关指导企业登记原产地证书核销信息
海关制作核销登记表,指导企业填写相关信息,并核对货物数量以确认核销直至货物数量用尽
3,2, 原产地证书(C/O)核查
a, 原产地证书内容核查
| 核查内容 | 标准 |
| 参考编号和原产地证书签发日期 |
|
| 原产地证书上的签名和印章 |
|
| 原产地证书签发日期 |
|
| 出口企业名称 |
|
| 进口企业名称 |
|
| 装货港口,运输工具名称
|
|
| 货物名称
|
|
| HS编码:出口国和进口国HS编码不一致的情况
|
|
| 货物数量/重量:
|
|
| 商业发票 |
|
| 原产地标准 |
|
| 事后签发的原产地证书:
|
|
b, 原产地证书形式核查
- 电子原产地证书或通过电子平台签发的原产地证书:
- 按照相应自贸协定规定的原产地证书格式核查所有信息字段
- 确认原产地证书格式名称:FORM D、FORM E、FORM AK、FORM AJ等,确保适用于正确的自贸协定.
- 纸质原产地证书、带有数字签名认证的扫描件或以电子数据形式提交的证书:
- 核查格式是否符合规定样式:FORM D、FORM E、FORM AK、FORM AJ等
- 确保包含所有必要信息
- 对于纸质原产地证书:依据相关自贸协定和现行法规的规定核查使用语言和原产地证书背面内容.
c, 拒绝原产地证书的理由清单
| 序号 | 拒绝理由(越南语) | 拒绝理由(英语) |
| 1 | C/O cấp thay thế nhưng không đáp ứng quy định về cấp thay thế (thiếu dẫn chiếu số C/O ban đầu) | – No replaced reference C/O number
– Not show the replaced reference C/O number – The new C/O did not reflect the Ref No and date of the previous one |
| 2 | Tiêu chí xuất xứ không phù hợp (ví dụ: RVC, WO, CTSH, CTH…) | Inappropriate/Wrong/Incorrect origin criteria (for example: RVC, WO, CTSH, CTH…) |
| 3 | Dấu, Chữ ký trên C/O không có trong bộ dấu, chữ ký mẫu | – Unrecognised/Illegible signature and stamp
– Incorrect specimen signature and stamp |
| 4 | Khai báo trên C/O sai khác với khai báo trên tờ khai và thực tế hàng nhập khẩu (ví dụ: tên hàng, mã số HS, số lượng, trọng lượng ….) | Information discrepancies between C/O with Customs Declaration and imported goods (example: Name of goods/description/quantity/weight…) |
| 5 | Mã số HS trên C/O không đúng với thực tế hàng hóa NK khai trên tờ khai hải quan | HS codes are different between C/O and imported goods |
| 6 | C/O được cấp sau nhưng không đánh dấu vào ô “Issued Retroactively” | No tick on box “Issued Retroactively” |
| 7 | C/O được cấp sau nhưng đánh dấu vào ô “Issued Retroactively” không đúng quy định | Wrong mark on box “Issued Retroactively” |
| 8 | Quá thời hạn xác minh mà cơ quan hải quan không nhận được kết quả | No verification result within retroactive check time |
| 9 | Hàng hóa trên C/O được cấp sai tiêu chí (ví dụ: RVC, WO, CTSH, CTH…) | – Origin criteria(s) is/are not correct
– Goods are not subject to origin criterion in the C/O (example: RVC, WO, CTSH, CTH…) |
| 10 | Phụ lục đính kèm C/O không được cấp theo quy định | Illegal annex to C/O |
| 11 | C/O cấp trong trường hợp có hóa đơn bên thứ 3 nhưng tại ô số 7 không thể hiện tên nước phát hành hóa đơn | – Country of invoicing not shown in box 7 while third party invoicing.
– C/O was not issued correctly according to rule of third country invoicing |
| 12 | C/O mẫu E cấp thay thế (Hiệp định không quy định) | Replaced C/O form E is not allowed |
| 13 | Tại ô số 1 C/O mẫu E đứng tên người thừa ủy quyền | Entrusted company in the box 1 |
| 14 | Ô số 11 không có chữ ký của người XK (Mẫu E, D) | No exporter’s signature in the box 11 (C/O form E, D) |
| 15 | Trường hợp lô hàng nhập khẩu quá cảnh qua một nước thành viên/không thành viên nhưng hồ sơ hải quan không có vận tải đơn chở suốt, chứng từ vận tải được cấp tại nước xuất khẩu | – Direct consignment without through B/L issuing in the exporting country
– Goods not qualified according to rule of direct transportation |
| 16 | Trường hợp hóa đơn bên thứ 3 nhưng C/O không cấp đúng quy định | – Illegal third party invoicing C/O
– Third country invoicing is not issued in accordance with the provision of Agreement |
| 17 | C/O không đúng thể thức quy định | Incorrect C/O form |
4. 出口货物原产地检验认定规程
4.1. 检验规程
若怀疑存在原产地欺诈、非法转运情况,应要求企业作出说明并提供补充资料供海关核查
- 若核查结果符合要求,则予以放行通关
- 若缺乏充分依据作出结论,则转入实物查验通道
实物查验货物时,海关核查货物、包装、标签上的原产地信息,并与申报单和单证进行核对.
- 若货物原产地信息与申报内容一致,则予以放行通关
- 若货物原产地信息不一致但有充分依据确定货物原产地,则要求企业补充申报并按第38/2015/TT-BTC号通知第20条处理
- 若缺乏充分依据确定货物原产地,则向上级报告,将档案移交原产地证书签发机构或生产企业进行核实
4.2. 根据CPTPP、EVFTA、UKVFTA协定适用优惠税率的原产地核查
a, 核查适用特别优惠税率的条件:
关于档案提交期限:核查证明优惠条件的文件须在出口申报单登记之日起1年内提交。
关于适用协定优惠税率的条件(CPTPP、EVFTA、UKVFTA):
- 货物须进口至成员国领土
- 有运输单证显示目的地为成员国领土
- 有进口成员国的进口海关申报单或替代文件,证明货物自越南出口并进口至成员国
- 若文件非越南语/英语,则须翻译,申报人对翻译内容承担责任
关于申报信息与相关单证的一致性:
- 核查装/卸货地点的一致性
- 出口商、进口商、收货人的名称、地址
- 货物名称、规格型号、HS编码、数量、重量、原产地
- 运输工具名称、装货日期、货物抵达进口国口岸日期
b, 核查结果处理:
若档案符合要求且货物满足适用优惠税率条件,则按相应法令规定适用税率。
若档案不符合要求或货物不满足条件,则拒绝适用并书面通知海关申报人。
若对信息真实性有疑问或缺乏充分依据确定适用优惠税率条件:
- 地区海关分局向海关总署报告,与进口国机构进行核实;
- 特别是对于运输单证,直接与越南境内的船运公司或代理商核实
5. 进出口货物原产地预裁定规程
5.1. 详细档案核查
a. 核查货物原产地标准:
对于完全获得货物(WO)或在单一成员国完全生产的货物(PE):核查原材料生产商信息、生产工艺流程、市场信息、地理位置等
对于非完全获得货物:
- 若属于《产品特定原产地规则》(PSR):适用PSR标准
- 若不属于《产品特定原产地规则》(PSR):适用相关通知中的一般标准
b. 核查生产工艺是否超出简单加工、处理工序:
若确定仅为简单加工、处理工序,则不满足相应原产地规则。
若超出简单加工、处理工序:
- 对于适用税则归类变更标准(CTC、CC、CTH、CTSH)的货物:核查货物的HS编码与申报的生产原材料HS编码,确定税则归类变更情况
- 对于适用区域价值成分标准(RVC/LVC)的货物:根据生产原材料清单(货物名称、HS编码、构成产品的原材料原产地、原材料的CIF价值或等同价格)计算价值百分比,包括原材料价值、成本等
- 对于适用特定工艺标准(SP)的货物:核查生产原材料、生产工艺流程、成分分析报告,与特定生产工艺规定进行对照.
c. 核查是否符合直接运输规则:
按照相关自由贸易协定和第33/2023/TT-BTC号通知第18条的规定进行核查。
5.2. 信息核查与核实
当档案存在可疑迹象或原产地欺诈风险时,海关关员向领导报告并可采取以下一项或多项措施:
- 审查已申报海关的同类货物的原产地信息
- 从海关部门收集企业信息:法规遵守情况、进出口活动、相关信息
- 对于在越南无总部的企业:要求补充提供生产商、生产工艺流程、货物样品等信息
- 建议与工贸部、越南工商会合作核实生产工艺流程、原产地标准、此前为企业签发的原产地证书信息
- 对于出口货物:若对原产地存疑,建议在生产场所进行实地核查.
第467/QĐ-CHQ号决定发布的新规程体现了海关部门在货物原产地检验认定方面加强透明度和一致性的努力。企业应认真研究这些规定,确保合规并充分利用关税优惠政策。
(依据2025年4月29日第467/QĐ-CHQ号决定及附带检验规程)
第467/QĐ-CHQ号决定全文:点击此处 查看
________________________________________________________________________________________
加强进口货物原产地检验监管以确保出口安全
1, 形势概述
在全球贸易形势复杂多变的背景下,特别是美国对多个经济体实施严格关税措施的情况下,越南工贸部已经部署加强对原料来源和货物原产地的监管工作。
事实上,贸易专家警告,被征收高额关税的国家的企业可能借道越南,通过原产地欺诈手段向美国或其他市场出口商品,从而给越南出口产品带来“连带损害“的风险。
为积极应对新形势,工贸部近期发布了第2515/BCT-XNK号公文(2025年4月10日)和第09/CT-BCT号指示(2025年4月15日),要求各行业协会和出口企业加强对投入材料的管理并打击原产地欺诈行为。同时,工贸部于2025年4月21日发布第1103/QD-BCT号决定,撤销此前授予越南工商会(VCCI)的原产地证书(C/O)签发权限。
2, 指示与公文主要内容
第2515/BCT-XNK号公文和第09/CT-BCT号指示强调以下主要监管措施:
a, 严格监管投入材料:
- 各协会和企业须主动diversify多元化原料供应渠道,减少对单一市场的依赖。
- 生产材料必须严格符合进口国对质量、卫生和可追溯性的要求。
- 工贸部建议积极开拓新的合作伙伴和市场,同时保存完整的投入材料文档(发票、组件原产地证/质量证书、入库单等),以备主管部门查验。
b, 原产地验证措施:
- 进出口管理部门与海关总署协同检查进口材料的原产地。
- 原产地证书签发机构加强对C/O签发的审核工作,防范非法转运和原产地欺诈行为。
c, 国内市场监管:
- 市场管理发展司重点检查管控走私货物和来源不明的材料。
- 市场监管力量在管理司、进出口司和各省市工贸厅之间协调处理违规行为。
- 升级电子原产地证书系统(eCoSys)
- 工贸部要求提升电子原产地证书签发系统,支持企业便捷获取原产地证书。
- 目标是简化程序、加强监管并高效处理C/O文件。
同时,工贸部于2025年4月21日发布的第1103/QD-BCT号决定内容包括:
- 撤销VCCI签发A表格、B表格、非优惠原产地证书和REX注册号码的权限。
- 由进出口司组织这些C/O表格的签发工作,确保业务平稳过渡,避免中断。
- 电子商务与数字经济司负责保障电子原产地证书签发的技术基础设施。
- VCCI自决定生效日期2025年4月21日起停止签发所有类型的原产地证书和REX注册号码。
3, 企业面临的风险
- 原产地管控风险: 从国外进口机械设备和机械零部件作为出口生产原料,如果原产地管控不当,可能带来重大风险。这类货物可能被进口国海关拒绝入境
- 贸易救济措施: 涉嫌原产地欺诈的产品可能因规避税收而面临反倾销或保障措施调查。
- 严厉行政处罚:
- 根据违规性质,罚款金额从数千万至数亿越南盾不等。
- 没收违规货物。
- 强制纠正标签、追回非法所得。
- 大规模原产地欺诈行为可能追究刑事责任。
- 严格监管: 工贸部目前正在分析数据,识别易发生原产地欺诈的重点产品,并准备严厉处理任何违规行为。.
4, 对企业的建议
为避免因原产地政策趋严而遭受损失,建议出口企业采取以下措施:
a, 严格控制投入材料:
- 仔细评估进口原料的构成,尤其是机械设备和零部件。
- 优先使用国内材料或来自未受严格税收措施影响市场的材料。
- 根据各贸易协定的原产地要求,密切关注在越南的增值比例(本地化率)。
b, 完善档案管理:
- 收集并妥善保存所有与投入材料相关的记录(商业发票、装箱单、组件原产地证/质量证书、供应商信息等),以备随时接受检查。
- 透明的记录有助于在海关要求时有效证明原产地。
c, 遵守标签规则和C/O申请规范:
- 仅为真正符合越南原产地标准(满足本地化率、实质性加工)的货物申请原产地证书。
- 在办理C/O申请时,如实申报进口材料的重量和价值。
- 警惕转口贸易情况,即货物再次进入越南进行原产地标签调整。
d, 及时更新系统和政策信息:
- 按要求及时注册使用电子原产地证书系统(eCoSys),并掌握相关电子程序。
- 积极关注法规文件更新,参加工贸部和相关行业协会组织的原产地规则培训。
上述措施有助于企业遵守法规,在日益严格的原产地监管环境下,最大限度降低处罚和出口中断风险,同时维护企业声誉和市场份额。
参考资料:
1, 工贸部(2025年4月15日). 第09/CT-BCT号指示:关于加强货物原产地检验监管工作
2, 工贸部. (2025年4月10日). 第2515/BCT-XNK号公文:关于加强出口生产用进口原料管理.
3, 国家389指导委员会. (2025年). 国家389指导委员会常设办公室要求加强打击货物原产地商业欺诈。
4, 越南简报 (2025年4月21日). 越南出口产品原产地规则指南.
5, 越南新闻 (2025年4月19日). 越南采取行动防范出口原产地欺诈.