

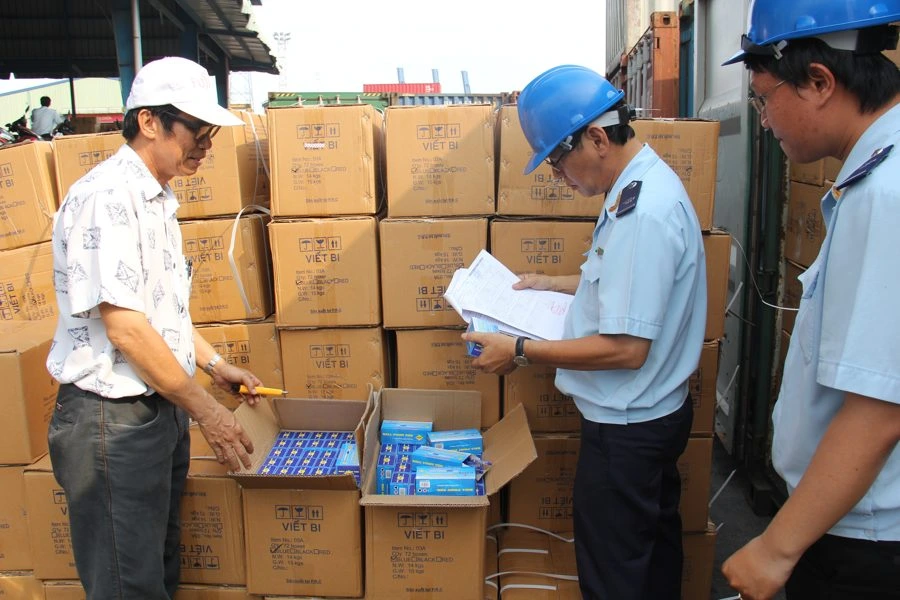
2025年8月5日,海关总署颁布第17615/CHQ-NVTHQ号公文,指导优先企业货物实际检查和再出口税收政策。
1、关于优先企业(AEO)货物实际检查:
优先企业(AEO)免于检查海关档案中的相关凭证,免于货物实际检查,除非有违法迹象或为评估法律合规性而进行随机检查。
(《2014年海关法》第43.1条和《72/2015/TT-BTC号通知》第5条,经《07/2019/TT-BTC号通知》修改)
>>> Related topic: Converting to Authorized Economic Operator (AEO)
2、进口后需再出口货物的退税条件:
具体适用情形和申报方式:
- 案例1:进口A12(进口生产经营用原材料和用品),然后再出口:
企业符合以下条件,有权获得进口退税,无需缴纳出口税:
- 缴纳了进口税,然后将货物转出口到国外;
- 如果满足条件:转口货物未使用/加工/加工。
- 再出口应当由原进口商或者原进口商授权、委托出口的人进行。
- 转口报关单必须准确、诚实地申报:转口货物是以前进口的货物;购买货物的合作伙伴的编号、合同日期和名称。
(根据《进出口税法》第 19.1.c 条、第 19.2 条和第 134/2016/ND-CP 号法令第 34 条)
- 案例2:进口E31型(出口生产)或E11、E15型(加工),然后开启A42报关单(改变使用目的),缴纳进口税但继续出口货物到国外(B13)
企业符合以下条件,有权获得进口退税,无需缴纳出口税:
- 再出口货物是指以前进口、未使用、加工或加工过的货物
- 转口货物是在申报A42(更改使用目的)上申报的货物
- 再出口应当由原进口商或者原进口商授权、委托出口的人进行
- A42申报单(改变使用目的)必须明确申报原海关申报单编号、改变使用目的形式或转为内销
- B13申报单(再出口)必须准确、真实申报:再出口货物为之前进口的货物;合同编号、日期和货物购买方名称
(根据《进出口税法》第 19.1.c 条、第 19.2 条、第 134/2016/ND-CP 号法令第 34 条和第 38/2015/TT-BTC 号通知第 21.2.a.1 条)
3、税后退税检查
- 查验期限:自退税决定书出具之日起1年内
- 如发现已退税档案有违规、欺诈迹象或不符合退税条件,海关机关将按规定进行税收核定和违规处理。
(2019年《税收管理法》第77条)
(根据 2025 年 8 月 5 日第 17615/CHQ-NVTHQ 号公函)
相关服务:
Duty-free Material Management, EPE & AEO Setup and Conversion Consulting
📞 联系 UNI Customs Consulting 以获取免费咨询:
📧 邮箱:[email protected]
📱 热线:+(84) 908-535-898(越南语)| +(84) 902-927-767(韩语)