

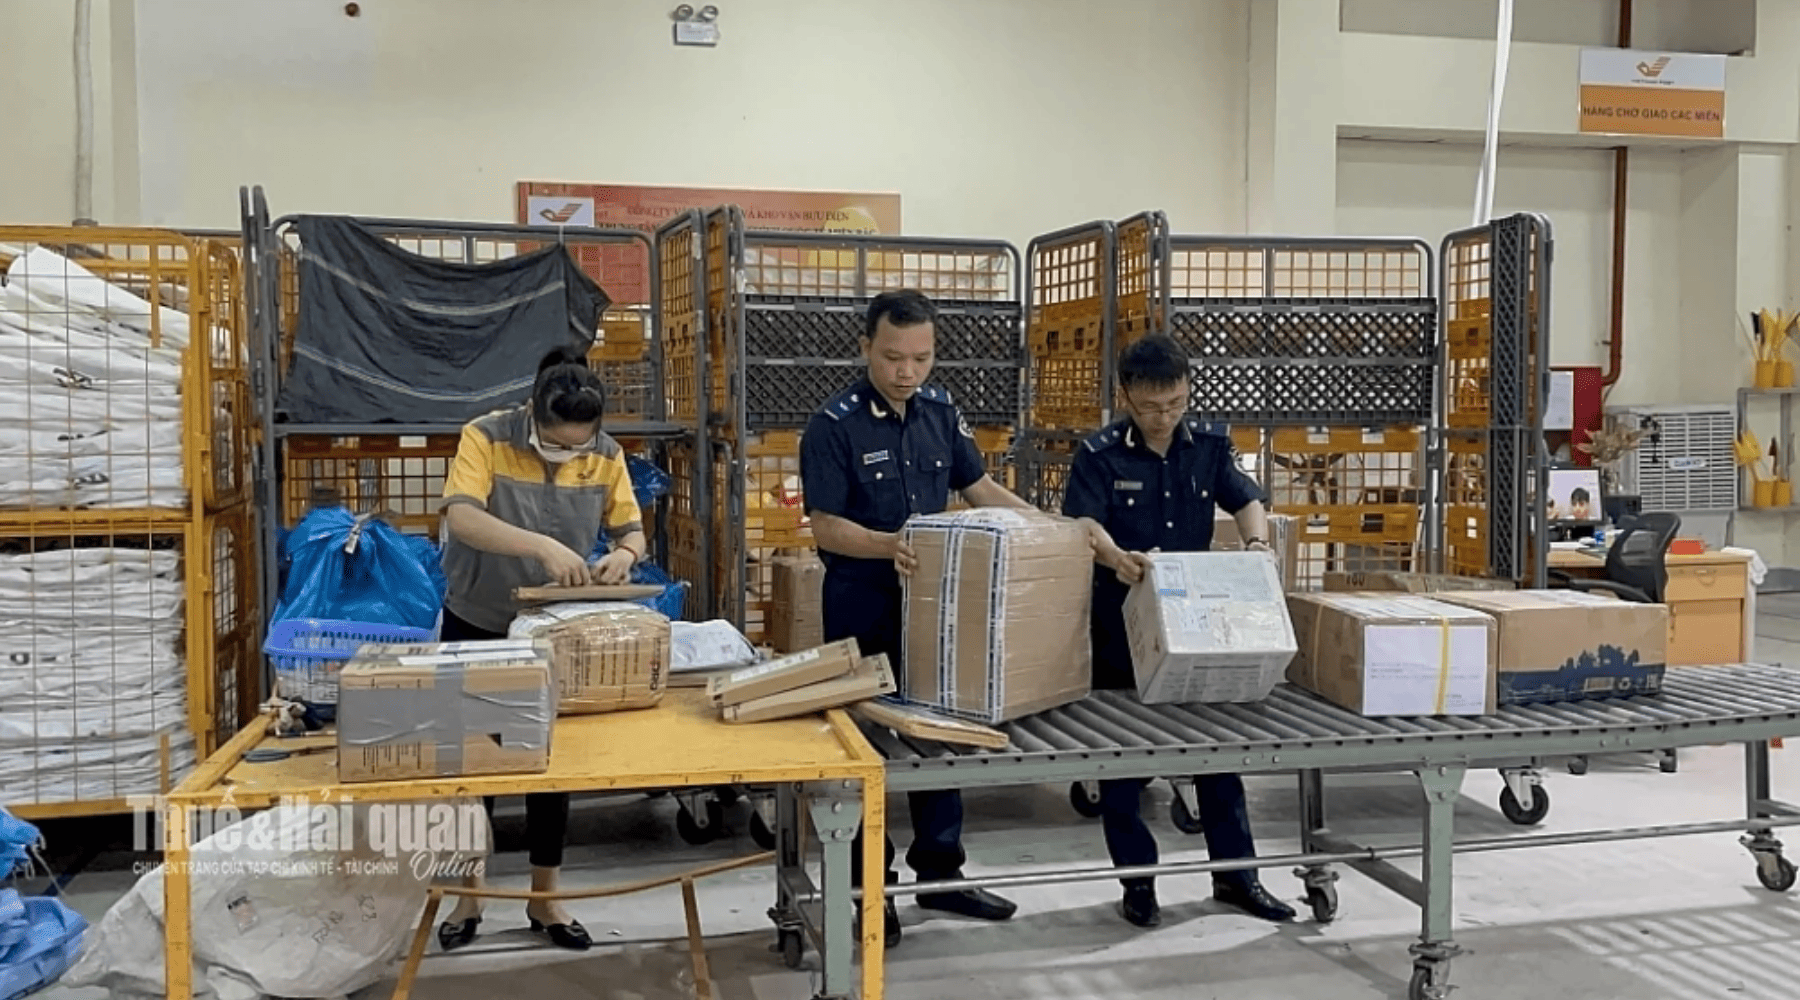
第142/2026/TT-BTC号通知:邮政、快递企业需要更新哪些内容?
第142/2026/TT-BTC号通知自2026年11月16日起生效,修改、补充第49/2015/TT-BTC号通知(邮政)和第191/2015/TT-BTC号通知(快递)中关于通过邮政服务和国际快递服务寄送货物的海关手续规定。阅读本文,企业可以了解:
- 自身货物属于哪一组,是否需要许可证或专业检验。
- 何时必须配合对寄件人或收件人进行电子身份识别与认证。
- 如何按新规申报单证、使用表格及缴纳税款。
第142/2026/TT-BTC号通知变化速览
- 生效时间:自2026年11月16日起。企业应在此日期前完成流程更新。
- 适用范围:通过邮政和国际快递进行的出口、进口、过境货物。
- 五项待办事项:确定货物组别、配合电子身份识别、更新预缴款及税款核对方式、更换表格、正确适用转关手续。
-
正确确定货物组别,以适用邮政、快递海关手续
企业在分组前需同时核查货值、进口税及专业管理要求等条件:
| 标准 | 第1组 – 通过邮政服务寄送的进口货物 | 第2组 – 通过国际快递服务寄送的进口货物 |
| 分组依据 | 第49/2015/TT-BTC号通知,经第142/2026/TT-BTC号通知修改 | 第191/2015/TT-BTC号通知,经第56/2019/TT-BTC号通知、第29/2025/TT-BTC号通知及第142/2026/TT-BTC号通知修改 |
| 服务类型 | 邮政服务 | 国际快递服务 |
| 一般免税限额(第134/2016号议定第29条第2款) | 完税价格不超过1,000,000越南盾,或应缴进口税额不超过100,000越南盾 | 同邮政栏 |
| 礼品限额(第134/2016号议定第8条) | 另行援引。完税价格不超过2,000,000越南盾,或超过2,000,000越南盾但应缴税款总额低于200,000越南盾。免税每年不超过4次,且须满足关于礼品的其他条件。 | 未援引。第2组标准仅援引第29条第2款。 |
| 专业管理条件 | 免于许可证、条件、专业检验,或不属于须持有进口许可证、须专业检验的商品 | 免于许可证、条件、专业检验,或不属于须持有进口许可证、须专业检验的商品 |
| 不符合条件的货物 | 按第49/2015/TT-BTC号通知中其他货物组别的手续办理 | 属于第191/2015/TT-BTC号通知规定的第3组(其他进出口货物) |
增值税提示:上述限额仅为进口税免税。第01/2025/QĐ-TTg号决定已自2025年2月18日起废止第78/2010/QĐ-TTg号决定。因此,通过快递寄送的低值进口货物不再免征增值税。
示例说明
以下为UNI为便于说明而编写的示例,并非法律规范性文件中的内容。
| 情形 | 邮政 | 快递 |
| 货值800,000越南盾,无需进口许可证,无需专业检验 | ✔ 第1组 | ✔ 第2组 |
| 货值800,000越南盾,须专业检验且不获免除 | ✘ 不属于第1组 | ✘ 不属于第2组,转入第3组 |
| 个人礼品货值1,500,000越南盾,无需许可证,无需专业检验,每年未超过4次 | ✔ 按第8条限额可属于第1组 | ✘ 超过第29条第2款限额,按第3组处理 |
-
做好配合电子身份识别、电子认证的准备
企业需在办理手续流程中增加电子身份识别与认证步骤。适用范围如下:
| 服务 | 须进行电子身份识别与认证的货物组别 |
| 邮政 | 第1组 |
| 国际快递 | 第1组和第2组 |
代货主为第1组邮政货物或第2组快递货物办理手续时,企业必须通知出口寄件人、进口收件人配合海关机关进行电子身份识别与认证。
货主需按服务单位的通知主动配合。邮政、快递企业应将该内容纳入收货指引,使寄件人、收件人在申报前了解自身责任。
依据:第142/2026/TT-BTC号通知第1条第1款第b点、第d点及第2条第2款。
-
更新预缴款申报、代货主缴税及税费核对方式
直接办理手续的服务企业需审查预缴款流程,跟踪已使用金额,并核对每份报关单的纳税义务。
- 邮政方面
向海关机关存款账户缴款时,报关单必须申报“纳税人”代码2及“缴税期限确定代码”D。每份报关单的税款从在办理通关的报关单登记地海关机关的预缴款中扣除。
- 国际快递方面
企业可代货主缴纳税款、罚款、滞纳金、核定税款、海关费用及过境货物规费。预计发生代缴款项时,企业向海关机关在国库开立的存款账户缴款;每份报关单的义务从预缴款中扣除。此情形下同样申报代码2和代码D。
快递企业必须自行申报、自行计算、自行缴纳,并对产生纳税义务的报关单承担责任。如使用收据,收据的开具、管理和处理必须遵守电子发票、电子凭证的相关规定。
依据:第142/2026/TT-BTC号通知第1条第1款第c点、第đ点及第2条第5款。
-
更换表格并更新海关单证申报指引
申报部门需审查正在使用的表格,更新被替换的表格并删除已废止的表格。值得关注的表格包括:
| 服务 | 更新的表格 |
| 邮政 | HQ 01a-BKCTHH用于进口货物;HQ 01b-BKCTHH用于出口货物;HQ 06-BKTKTGT |
| 快递 | HQ 02-BKTKTGT;HQ 06a-BKCTHH用于进口货物;HQ 06b-BKCTHH用于出口货物 |
本通知新增HQ 08-BTH-TT表,用于汇总邮政业务中从存款账户划转缴入国家预算的税款。该表由海关机关编制;企业可应要求领取一份用于核对。
申报人还需更新单证申报项目、补充申报指引,并在报关单被分入第3通道时做好货物查验准备。相关规定将“黄色通道”、“红色通道”的名称改为“第2通道”、“第3通道”。
依据:第142/2026/TT-BTC号通知第1条第2款;第2条第4款;第3条第4款、第6款和第7款。
-
正确适用转关手续及国际转运货物手续
有转关货物的企业需按经修改、补充的第38/2015/TT-BTC号通知第50条、第51条更新流程,该规定同时适用于邮政和国际快递。
对于在境外收集、运入越南进行分类、分拣后再国际转运的邮政货物,按经第39/2018/TT-BTC号通知第1条第30款(经第121/2025/TT-BTC号通知第1条第22款修改、补充)修改、补充的第38/2015/TT-BTC号通知第51a条办理过境货物手续。
企业应在2026年11月16日前完成内部流程、申报软件、表格及与货主配合指引的更新,以便统一实施。
依据:第142/2026/TT-BTC号通知第1条第3款、第4款及第2条第6款。
关于第142/2026/TT-BTC号通知的常见问题
第142/2026/TT-BTC号通知何时生效?
本通知由财政部于2026年9月29日颁布,自2026年11月16日起生效。
哪些货物须进行电子身份识别与认证?
邮政为第1组货物;国际快递为第1组和第2组货物。
快递企业可代货主缴纳哪些款项?
税款、罚款、滞纳金、核定税款、海关费用及过境货物规费。
“黄色通道”、“红色通道”报关单现在如何称呼?
相关规定将其改称为“第2通道”和“第3通道”。
需要在2026年11月16日前审查流程吗?
UNI Customs Consulting协助企业按第142/2026/TT-BTC号通知审查申报流程、表格及与货主的配合机制。请拨打热线或留下联系方式,获取通关手续服务咨询。
来源:根据财政部2026年9月29日第142/2026/TT-BTC号通知。
UNI相关服务:
一站式报关服务 – UNI Customs Consulting
📞 联系 UNI Customs Consulting 以获取免费咨询:📧 邮箱:uni@eximuni.com📱 热线: (+84) 24-7308-7988(河内) | (+84) 28-7301-8910(胡志明市)