

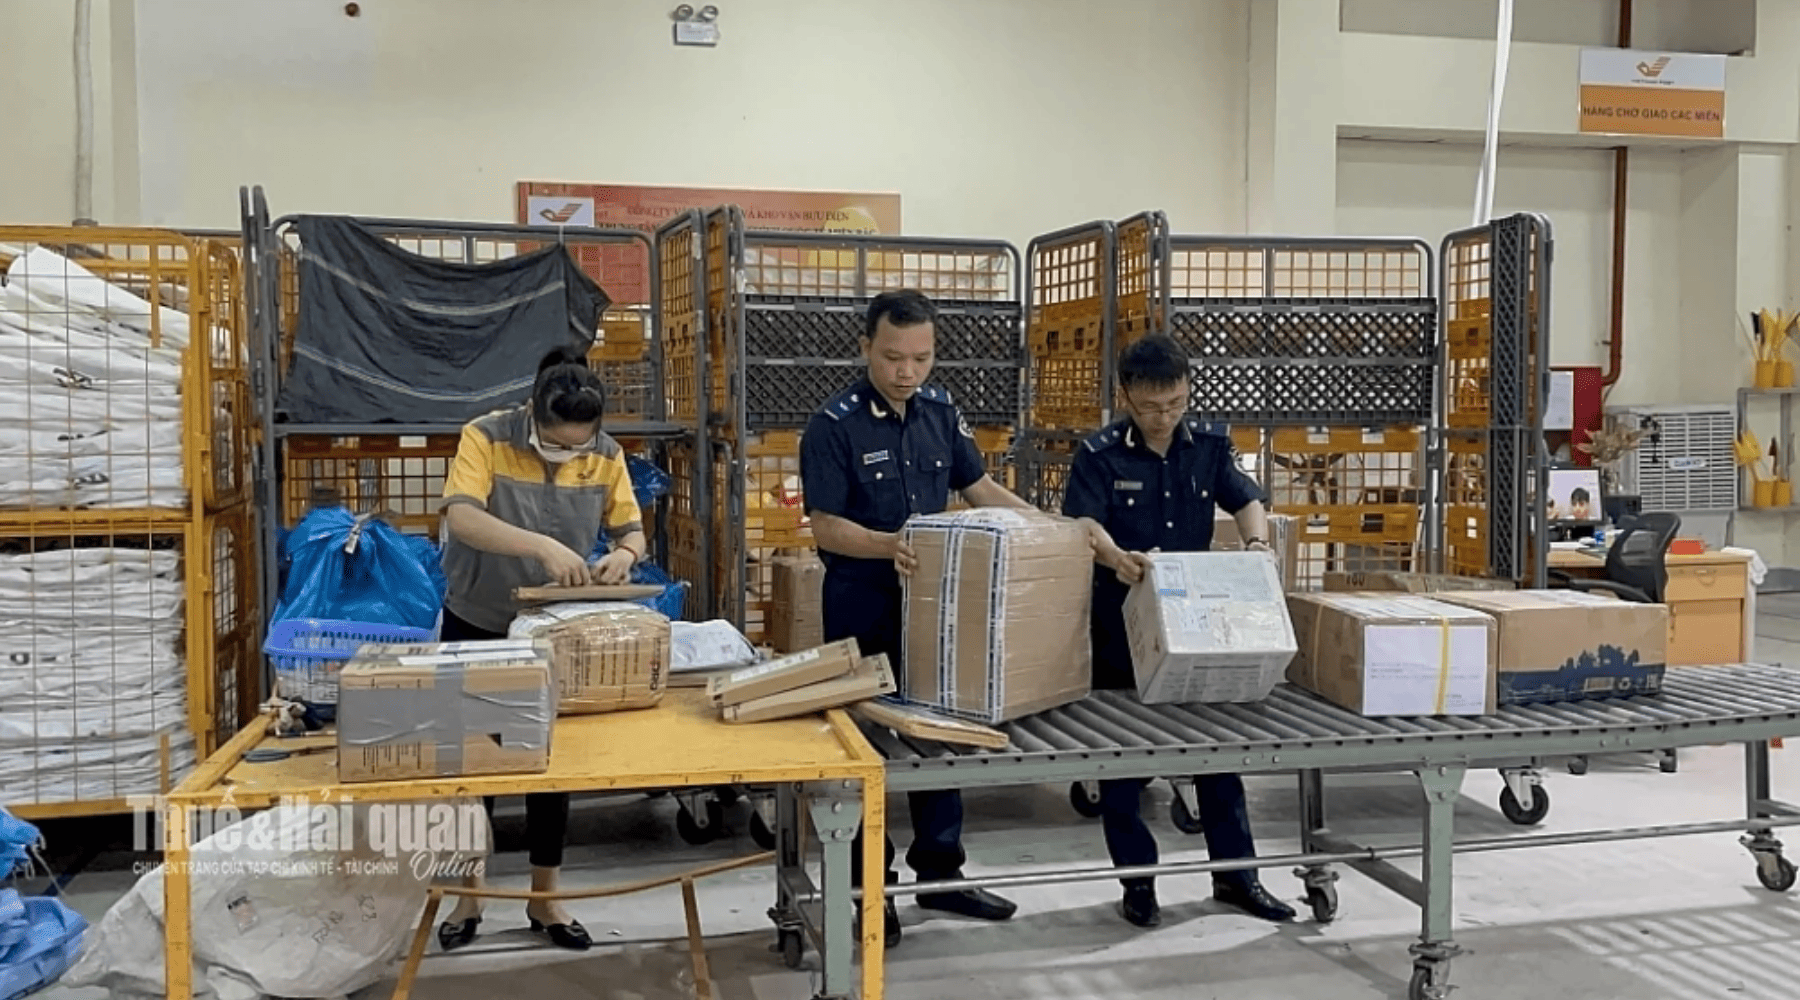
第142/2026/TT-BTC號通知:郵政、快遞業者需要更新哪些內容?
第142/2026/TT-BTC號通知自2026年11月16日起生效,修正、補充第49/2015/TT-BTC號通知(郵政)及第191/2015/TT-BTC號通知(快遞)中有關透過郵政服務與國際快遞服務寄送貨物之海關手續規定。閱讀本文,企業可以了解:
- 自身貨物屬於哪一組,是否需要許可證或專業檢驗。
- 何時必須配合對寄件人或收件人進行電子身分識別與認證。
- 如何依新規申報文件、使用表格及繳納稅款。
第142/2026/TT-BTC號通知變更重點速覽
- 生效時間:自2026年11月16日起。企業應於此日期前完成流程更新。
- 適用範圍:透過郵政及國際快遞進行之出口、進口、過境貨物。
- 五項待辦事項:確定貨物組別、配合電子身分識別、更新預繳款及稅款核對方式、更換表格、正確適用轉關手續。
-
正確確定貨物組別,以適用郵政、快遞海關手續
企業於分組前需同時檢核貨價、進口稅及專業管理要求等條件:
| 標準 | 第1組 – 透過郵政服務寄送之進口貨物 | 第2組 – 透過國際快遞服務寄送之進口貨物 |
| 分組依據 | 第49/2015/TT-BTC號通知,經第142/2026/TT-BTC號通知修正 | 第191/2015/TT-BTC號通知,經第56/2019/TT-BTC號通知、第29/2025/TT-BTC號通知及第142/2026/TT-BTC號通知修正 |
| 服務類型 | 郵政服務 | 國際快遞服務 |
| 一般免稅額度(第134/2016號議定第29條第2款) | 完稅價格不超過1,000,000越南盾,或應繳進口稅額不超過100,000越南盾 | 同郵政欄 |
| 禮品額度(第134/2016號議定第8條) | 另行援引。完稅價格不超過2,000,000越南盾,或超過2,000,000越南盾但應繳稅款總額低於200,000越南盾。免稅每年不超過4次,且須符合有關禮品之其他條件。 | 未援引。第2組標準僅援引第29條第2款。 |
| 專業管理條件 | 免除許可證、條件、專業檢驗,或不屬於須持有進口許可證、須專業檢驗之商品 | 免除許可證、條件、專業檢驗,或不屬於須持有進口許可證、須專業檢驗之商品 |
| 不符合條件之貨物 | 依第49/2015/TT-BTC號通知中其他貨物組別之手續辦理 | 屬於第191/2015/TT-BTC號通知規定之第3組(其他進出口貨物) |
加值稅提示:上述額度僅為進口稅免稅。第01/2025/QĐ-TTg號決定已自2025年2月18日起廢止第78/2010/QĐ-TTg號決定。因此,透過快遞寄送之低價進口貨物不再免徵加值稅。
範例說明
以下為UNI為便於說明而編寫之範例,並非法律規範性文件之內容。
| 情形 | 郵政 | 快遞 |
| 貨價800,000越南盾,無需進口許可證,無需專業檢驗 | ✔ 第1組 | ✔ 第2組 |
| 貨價800,000越南盾,須專業檢驗且未獲免除 | ✘ 不屬於第1組 | ✘ 不屬於第2組,轉入第3組 |
| 個人禮品貨價1,500,000越南盾,無需許可證,無需專業檢驗,每年未超過4次 | ✔ 依第8條額度可屬於第1組 | ✘ 超過第29條第2款額度,依第3組處理 |
-
做好配合電子身分識別、電子認證之準備
企業需於辦理手續流程中增加電子身分識別與認證步驟。適用範圍如下:
| 服務 | 須進行電子身分識別與認證之貨物組別 |
| 郵政 | 第1組 |
| 國際快遞 | 第1組及第2組 |
代貨主為第1組郵政貨物或第2組快遞貨物辦理手續時,企業必須通知出口寄件人、進口收件人配合海關機關進行電子身分識別與認證。
貨主需依服務單位之通知主動配合。郵政、快遞業者應將此內容納入收貨指引,使寄件人、收件人於申報前了解自身責任。
依據:第142/2026/TT-BTC號通知第1條第1款第b點、第d點及第2條第2款。
-
更新預繳款申報、代貨主繳稅及稅費核對方式
直接辦理手續之服務企業需檢視預繳款流程,追蹤已使用金額,並核對每份報關單之納稅義務。
- 郵政方面
向海關機關存款帳戶繳款時,報關單必須申報「納稅人」代碼2及「繳稅期限確定代碼」D。每份報關單之稅款自辦理通關之報關單登記地海關機關之預繳款中扣除。
- 國際快遞方面
企業得代貨主繳納稅款、罰款、滯納金、核定稅款、海關規費及過境貨物規費。預計發生代繳款項時,企業向海關機關於國庫開立之存款帳戶繳款;每份報關單之義務自預繳款中扣除。此情形亦申報代碼2及代碼D。
快遞業者必須自行申報、自行計算、自行繳納,並對產生納稅義務之報關單負責。如使用收據,收據之開立、管理及處理必須遵守電子發票、電子憑證之相關規定。
依據:第142/2026/TT-BTC號通知第1條第1款第c點、第đ點及第2條第5款。
-
更換表格並更新海關文件申報指引
申報部門需檢視使用中之表格,更新被取代之表格並刪除已廢止之表格。值得注意之表格包括:
| 服務 | 更新之表格 |
| 郵政 | HQ 01a-BKCTHH用於進口貨物;HQ 01b-BKCTHH用於出口貨物;HQ 06-BKTKTGT |
| 快遞 | HQ 02-BKTKTGT;HQ 06a-BKCTHH用於進口貨物;HQ 06b-BKCTHH用於出口貨物 |
本通知新增HQ 08-BTH-TT表,用於彙總郵政業務中自存款帳戶劃轉繳入國家預算之稅款。該表由海關機關編製;企業得依要求領取一份以供核對。
申報人亦需更新文件申報欄位、補充申報指引,並於報關單被分入第3通道時做好貨物查驗準備。相關規定將「黃色通道」、「紅色通道」之名稱改為「第2通道」、「第3通道」。
依據:第142/2026/TT-BTC號通知第1條第2款;第2條第4款;第3條第4款、第6款及第7款。
-
正確適用轉關手續及國際轉運貨物手續
有轉關貨物之企業需依經修正、補充之第38/2015/TT-BTC號通知第50條、第51條更新流程,該規定同時適用於郵政及國際快遞。
對於在境外收集、運入越南進行分類、分揀後再國際轉運之郵政貨物,依經第39/2018/TT-BTC號通知第1條第30款(經第121/2025/TT-BTC號通知第1條第22款修正、補充)修正、補充之第38/2015/TT-BTC號通知第51a條辦理過境貨物手續。
企業應於2026年11月16日前完成內部流程、申報軟體、表格及與貨主配合指引之更新,以利一致實施。
依據:第142/2026/TT-BTC號通知第1條第3款、第4款及第2條第6款。
有關第142/2026/TT-BTC號通知之常見問題
第142/2026/TT-BTC號通知何時生效?
本通知由財政部於2026年9月29日頒布,自2026年11月16日起生效。
哪些貨物須進行電子身分識別與認證?
郵政為第1組貨物;國際快遞為第1組及第2組貨物。
快遞業者得代貨主繳納哪些款項?
稅款、罰款、滯納金、核定稅款、海關規費及過境貨物規費。
「黃色通道」、「紅色通道」報關單現在如何稱呼?
相關規定將其改稱為「第2通道」及「第3通道」。
需要於2026年11月16日前檢視流程嗎?
UNI Customs Consulting協助企業依第142/2026/TT-BTC號通知檢視申報流程、表格及與貨主之配合機制。請撥打專線或留下聯絡資訊,以獲得通關手續服務諮詢。
來源:根據財政部2026年9月29日第142/2026/TT-BTC號通知。
UNI相關服務:
一站式報關服務 – UNI Customs Consulting
📞 聯繫 UNI Customs Consulting 以獲得免費諮詢:📧 電子郵件:uni@eximuni.com📱 熱線電話:(+84) 24-7308-7988(河內) | (+84) 28-7301-8910(胡志明市)