
2025년 5월 13일, 관세청은 물품 반출 관련 공문 제4725/CHQ-GSQL호를 발행했습니다.
주요 지침
1. 물품 반출 정의:
물품 반출은 수출입 요건을 충족했으나 정식 세액이 확정되지 않은 상태에서, 신고인이 자가 신고 및 산정한 세액을 납부하거나 해당 세액에 대해 금융기관의 보증을 받은 경우 관세청이 물품의 수출입을 허가하는 것을 의미합니다.
2.물품 반출 대상 정리:
2.1 품목분류/코드 결정 결과 대기 중인 경우
수출입 물품의 상품코드, 수량, 중량 또는 부피를 결정하기 위해 분석, 분류 또는 감정이 필요한 경우.
조건: 신고인은 자가 신고 및 세액 산정을 기준으로 세금을 납부하거나 해당 세액에 대해 금융기관의 보증을 제공해야 합니다.
2.2 공식 가격이 확정되지 않은 경우
세관신고 등록 시점에 물품의 공식 가격이 없는 경우.
조건: 신고인은 임시로 산정한 가격을 기준으로 세금을 납부하거나 금융기관의 보증을 제공해야 합니다.
2.3 관세청이 관세가액에 의문을 제기한 경우
관세가액 검사 대상 물품.
조건: 신고인은 자가 신고 및 세액 산정을 기준으로 세금을 납부하거나 해당 세액에 대해 금융기관의 보증을 제공해야 합니다.
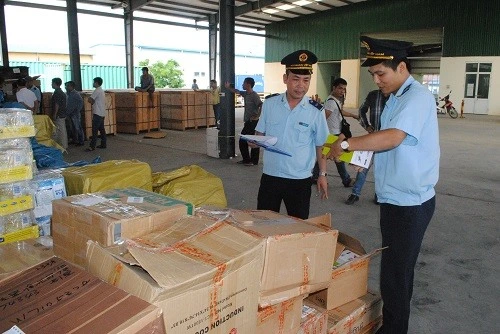
2.4 가액 결정 서류가 누락된 경우
신고인이 수출입 물품의 관세가액 결정에 필요한 충분한 정보나 서류를 보유하지 않은 경우에도 물품 반출이 허가됩니다.
조건: 관세청이 결정한 관세가액을 기준으로 한 세액에 대해 금융기관의 보증을 제공해야 합니다.
(시행령 제59/2018/NĐ-CP호 제1.15조)
요약하면, 신고인/기업이 세금을 신고하고 유효한 담보를 제공한 경우, 물품이 반출되어 시장 유통이 가능합니다.
(2025년 5월 13일자 공문 번호 4725/CHQ-GSQL 기준)
관련 서비스: Customs Declaration Service
📞 무료 상담을 위해 UNI 관세 컨설팅에 문의하세요:
📧 이메일: uni@eximuni.com
📱 핫라인: (+84) 24-7308-7988 (하노이) | (+84) 28-7301-8910 (호치민)