

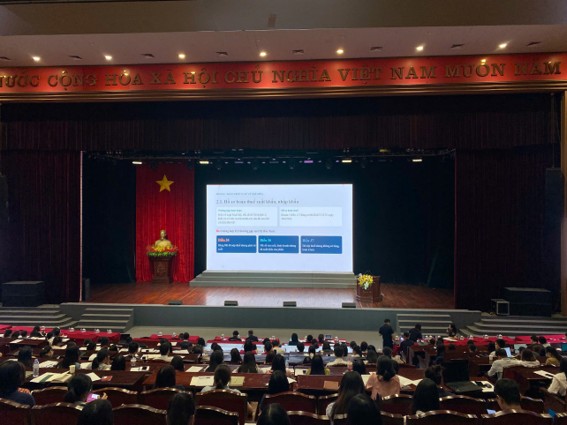
2026년 10월 31일, 박닌 세관(제5지역 세관지국 소속)은 낀박 문화센터에서 300개 이상의 기업이 참석한 가운데 「2026년 세관-기업 대화회의(제2회)」를 개최했습니다. 이번 회의는 생산시설, 세관 위반 예방, 세금 및 수납 회계, 기업 데이터의 4개 주제 발표와 현장 직접 질의응답으로 구성되었습니다. UNI Customs Consulting 대표가 회의에 참석하여 임가공계약, 수출제조(SXXK) 및 수출가공기업(DNCX)이 즉시 적용할 수 있는 여러 사항을 기록했습니다. 이 안내는 전국에 공통으로 적용되므로 다른 성(省)에 소재한 기업도 참고하시기 바랍니다. UNI가 아래와 같이 주요 내용을 정리했습니다.
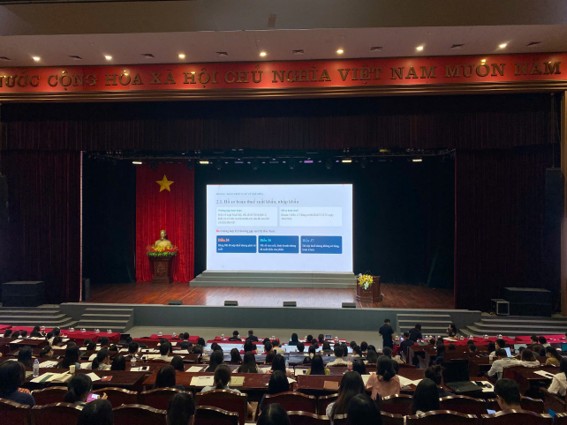
박닌 세관이 낀박 문화센터에서 개최한 2026년 세관–기업 대화회의 전경
제1부. 박닌 세관이 안내한 자주 발생하는 오류와 권고 사항
1. E62에서 발생한 물품의 E31 국내 수입(현지 수입): 관세 납부 의무
E62 제품은 관세를 납부하지 않은 수입 원자재로 생산된 제품입니다. 따라서 E31 유형으로 국내에 판매할 경우 기업은 신고하고 관세를 납부해야 합니다. 기업이 해당 물품을 후속 생산에 투입하여 실제로 제품을 수출한 경우에는 시행령(NĐ) 134/2016 제36조에 따라 관세를 환급받을 수 있습니다.
점검 결과, 세관은 많은 기업이 이 관세를 납부하지 않은 사실을 확인했습니다. 베트남 관세청은 2026년 7월 23일자 공문 19322/CHQ-KTSTQ호를 통해 E31 신고서의 관세 점검 및 처리를 요청했습니다.
- 통지를 받은 기업: 세관감사(사후심사)를 받거나 가산금(지연이자)가 매일 늘어나는 상황을 피하기 위해, 스스로 점검하고 즉시 관세를 납부하는 것이 좋습니다.
- SXXK로 신규 설립된 기업: E31 신고서를 개설하는 시점부터 유의해야 합니다.
2. 화학물질 수출입: 성분을 빠짐없이 신고하고, 해당되는 경우 정확히 허가를 신청
- 수입 시 제28류 또는 제29류에 해당하는 화학물질은 통관 전에 화학물질 신고를 해야 합니다. 단, 시행령 26/2026/ND-CP 제6조 제7항의 면제 대상은 제외됩니다.
- 물품이 허가 대상인지 또는 금지 대상인지 판단할 수 있도록, 신고서에 각 성분의 농도와 함량을 빠짐없이 기재해야 합니다.
- 납 및 납 화합물은 HS 코드가 제78류에 속하지만 시행령 24/2026 별표 III에 해당하므로 수입 허가를 받아야 합니다.
- DNCX의 경우, 현재 각 성 상공부(Sở Công Thương)가 면제 규정에 대한 해석을 통일하지 못하고 있습니다. 세관은 향후 처분을 피하기 위해 DNCX가 허가를 신청할 것을 권고합니다.
- 화학물질을 신고하지 않으면 2,000만~3,000만 동의 과태료가 부과되고 30일 이내 재수출 조치를 받을 수 있습니다(시행령 275/2026/NĐ-CP).
3. G12, G13 임시수입 후 재임대: 탈세로 판정
프로젝트에 사용하기 위해 임시수입한 기계설비는 수입관세가 면제됩니다. 이를 다른 기업이나 DNCX에 임대하면서 용도 변경 신고를 하지 않으면, 기업은 탈루세액의 1배~3배에 해당하는 과태료를 부과받고 세액 전액을 납부해야 합니다(시행령 169/2026/NĐ-CP).
박닌 세관이 회의에서 발표한 슬라이드 「자주 발생하는 오류 권고 및 신속한 통관 절차 처리를 위한 유의 사항」 전체는 여기에서 확인하실 수 있습니다.
제2부. 임가공계약·SXXK·DNCX 기업을 위한 생산시설 통보(TBCSSX) 안내
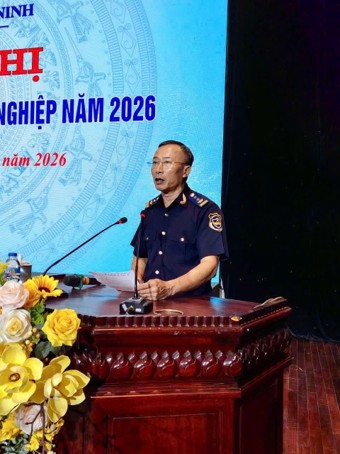
北宁海关队长Vũ Danh Hải先生在会上发言
부 잔 하이(Vũ Danh Hải) 박닌 세관 팀장이 회의에서 발언하는 모습
1. 최초 통보는 첫 번째 물품을 수입하기 전에 수리되어야 함
기업은 시스템에서 양식 제20호를 신고합니다. 최초 통보에는 보통 생산시설 점검이 수반됩니다. 생산능력은 수입 원부자재의 수량을 대조하는 근거가 되므로 실제와 맞게 신고해야 합니다.
| 유형 | 최초 통보 시점 | 유의 사항 |
| 임가공계약 | 임차·차용 기계설비(MMTB) 반입 전 또는 첫 번째 원부자재 반입 전 | 반입 완료 후 30일 이내에 MMTB 및 인력을 보완 신고 |
| SXXK | 첫 번째 원부자재 반입 전 | MMTB, 인력 및 생산능력을 빠짐없이 신고 |
| DNCX | 첫 번째 MMTB 반입 전 | 정식 가동 최소 30일 전까지 신고하며, 세관이 감시 조건과 함께 생산시설을 점검 |
2. 변경·보완 통보의 두 가지 그룹
- 그룹 1(다음 수입 물품 이전에 통보): 부지, 주소, 생산 규모, 법정대리인, 조건부 업종, 재위탁가공 또는 보관 장소의 변경.
- 그룹 2(정기 통보): 그 밖의 변경 사항으로, 다음 분기 첫 달 10일까지 제출하며 해당 분기의 변경 사항을 한꺼번에 묶어 제출할 수 있습니다.
- 기계설비(MMTB)나 인력이 늘어 생산능력이 투자등록증에 기재된 규모를 초과하는 경우에는 그룹 1에 해당합니다. 어느 그룹에 속하는지 불분명하면 그룹 1의 기한을 적용하는 것이 좋습니다.
3. 보완 신고 시 자주 발생하는 오류
- 변경을 신고하면서 변경 내용을 기재하지 않고 이를 입증하는 증빙서류도 첨부하지 않는 경우.
- 재위탁가공 업체나 신규 생산시설을 추가하면서, 여전히 가동 중인 기존 정보를 삭제해 버리는 경우.
- 생산능력이 최대치에 도달했다고 소명하면서도 기계를 추가로 들이고 인력을 더 채용하는 경우.
- 이미 점검을 받은 생산시설인데도 시스템상 상태가 ‘미점검’으로 남아 있는 경우.
박닌 세관은 다시 한번 강조했습니다. 일찍 통보하는 것은 처벌 대상이 아니며, 늦게 통보하거나 통보하지 않은 경우에만 처벌을 받습니다.
박닌 세관이 회의에서 발표한 자료 「생산시설 통보 안내」는 여기에서 확인하실 수 있습니다.
제3부. 세금 회계 관련 유의 사항
세금 회계 주제에서는 관세, 과태료 및 통관 수수료 납부서 작성 방법, 체납 조회 방법, 관세 환급 서류와 과오납금 처리 방법을 안내했습니다. 박닌 세관은 또한 납부 시와 환급 서류 작성 시 자주 발생하는 오류도 짚어 주었습니다.
박닌 세관이 회의에서 발표한 「세금 회계」 주제 슬라이드는 여기에서 확인하실 수 있습니다.
제4부. 기업 질의에 대한 답변
질의응답은 생산시설 통보에 집중되었습니다. 아래는 기업이 제출한 질문과 박닌 세관의 답변입니다.
- 임가공계약 기업이 국내 기업에 재위탁가공을 맡기는 경우, 재위탁가공을 수탁한 업체도 생산시설 점검을 받아야 합니까?
예. 국내의 재위탁가공 수탁업체는 점검 및 평가를 받아야 합니다. 다만 수탁업체가 개인사업자(hộ cá thể)인 경우에는 세관이 위험관리에 따라 점검 여부를 검토할 수 있습니다.
- DNCX가 국내 환경업체에 부산물·폐품(phế liệu, phế phẩm)을 판매하는 경우 폐기 감독 절차를 거쳐야 합니까?
부산물·폐품은 국내 판매가 허용되지만, 물품의 실제 형태에 맞게 신고해야 합니다. 물품이 여전히 단추, 원단 또는 완성된 옷 한 벌인 상태라면 부산물·폐품으로 신고할 수 없으며, 해당 제품에 맞는 코드를 적용하고 그에 따라 관세를 계산해야 합니다. 폐기 감독 절차를 거쳐 실제로 폐품 상태가 된 이후에야 기업은 폐품 판매 신고서를 개설할 수 있습니다.
- 재위탁가공 계약 부속서를 체결하여 제품 코드나 수량이 증가·감소하는 경우, 그룹 1과 그룹 2 중 어디에 해당합니까?
재위탁가공 계약과 관련된 모든 변경은 그룹 1에 해당하며, 시행하기 전에 통보해야 합니다.
- 신고해야 하는 기계설비(MMTB)는 모든 MMTB입니까, 아니면 생산에 직접 사용되는 MMTB만 해당합니까?
생산에 직접 투입되는 MMTB만 신고하며, 고정자산 목록(계정 211) 전체를 그대로 제출해서는 안 됩니다. 실제로 일부 기업은 컴퓨터, 책상·의자, 발전기까지 포함한 1만 행이 넘는 목록을 제출했습니다. 또한 명세서는 행 번호를 세는 방식이 아니라 수량 기준으로 집계해야, 신고 시점별 수치가 일치하지 않아 소명해야 하는 상황을 피할 수 있습니다.
- 세관 점검 당시보다 실제 생산능력이 늘었지만 투자등록증상의 규모를 아직 초과하지 않은 경우, 기업이 재점검을 요청해야 합니까?
세관은 기업의 요청에 따라 생산시설을 점검하지 않으며, 실제 상황과 위험관리 정보를 근거로 결정합니다. 기업은 회신을 기다렸다가 안내에 따라 이행하면 됩니다.
- 외부 임차 창고를 추가했고 MMTB, 인력, 생산능력 등 다른 변경 사항도 있는 경우, 즉시 업데이트해야 합니까, 아니면 분기 말까지 기다려도 됩니까?
세관은 변경이 발생한 시점에 즉시 업데이트할 것을 권고합니다. 일찍 통보하는 것은 처벌받지 않기 때문입니다.
- 재위탁가공 계약이 만료되어 양 당사자가 연장 부속서를 체결한 경우에도 다시 통보해야 합니까?
예. 계약에 자동 연장 조항이 있더라도 시스템은 자동으로 연장되지 않습니다. 기업은 계약이 만료되기 전에 시스템의 기간을 업데이트해야 합니다.
- DNCX가 상업 활동을 추가하여 상업용 물품(A41)을 보관할 외부 창고를 임차하는 경우, 신고하고 세관의 점검을 기다려야 합니까?
외부 창고를 임차하려는 DNCX는 서류를 첨부한 공문을 제5지역 세관지국(Chi cục Hải quan khu vực V)에 보내 점검 및 평가를 받아야 하며, 승인을 받은 후에야 물품을 창고로 반출할 수 있습니다. 생산시설 통보는 면세 및 비과세 물품에만 적용되므로, 상업용 물품만 보관하는 창고는 시스템에 통보할 필요가 없습니다.
- 신규 공장을 추가로 개설하는 경우 보완 신고를 해야 합니까, 아니면 신규 등록을 해야 합니까?
신규 공장이 기존 시설과 같은 박닌 세관 관할 지역에 있으면, 기업은 신규 시설을 보완 신고합니다. 신규 공장이 박닌 세관 관할 지역 밖에 있는 경우, 기업은 공장 소재지를 관할하는 세관에 신규 생산시설 통지를 해야 합니다.
- 재위탁가공 수탁업체가 아직 생산시설 점검 결과를 받지 못한 경우 어떤 위험이 있습니까?
재위탁가공 수탁업체는 생산능력을 충분히 갖춰야 물품을 이송할 수 있습니다. 아직 점검을 받지 않았다면 기업은 세관이 점검하여 확인할 때까지 기다린 후에 물품을 이송해야 합니다.
- DNCX가 다른 기업에 가공을 맡긴 경우, 신고가 완료되는 즉시 물품을 보낼 수 있습니까, 아니면 수리를 기다려야 합니까?
안내에 따라 증빙서류를 모두 첨부했다면 기업은 신고 완료 시점부터 물품을 보낼 수 있습니다. 다만 서류가 부족할 경우 제때 보완할 수 있도록, 세관은 수리될 때까지 기다릴 것을 권고합니다.
- 감시 카메라의 연결이 끊긴 경우, 주 단위로 보고해도 됩니까?
주 단위 보고를 허용하는 규정은 없습니다. 카메라는 연결이 끊김 없이 유지되어야 하며, 문제가 발생하면 기업은 즉시 세관에 통보해야 합니다.
- 시스템에서 가공 계약을 연장할 때 생산시설 정보도 보완 신고해야 합니까?
아니요. 위 내용은 재위탁가공에만 적용됩니다. 가공 계약과 변경 부속서는 통상적인 방식대로 신고합니다.
그 밖의 질문은 기업이 그룹 채팅이나 이메일로 계속 보내 주시면, 박닌 세관이 취합하여 일괄 답변할 예정입니다.
UNI Customs Consulting이 기업과 함께합니다
회의에서 다룬 많은 내용은 E31 신고서 점검이나 생산능력 소명처럼 수입·수출·재고 데이터, 소요량(원단위), 정산보고와 직결됩니다. 2015년부터 베트남에서 활동하며 관세 정산보고(BCQT) 6,500건 이상을 처리한(2025년 12월 말 기준) UNI Customs Consulting은 FDI 기업이 컴플라이언스를 점검하고 위험을 식별하며 조기에 해결 방안을 마련하도록 지원합니다.
위 내용과 관련하여 어려움을 겪고 계신 기업은 지금 바로 UNI에 문의해 주시기 바랍니다.
📞 무료 상담을 원하시면 UNI 관세 컨설팅으로 연락주세요.📧 이메일: [email protected]📱 핫라인: (+84) 24-7308-7988 (하노이) | (+84) 28-7301-8910 (호치민)