

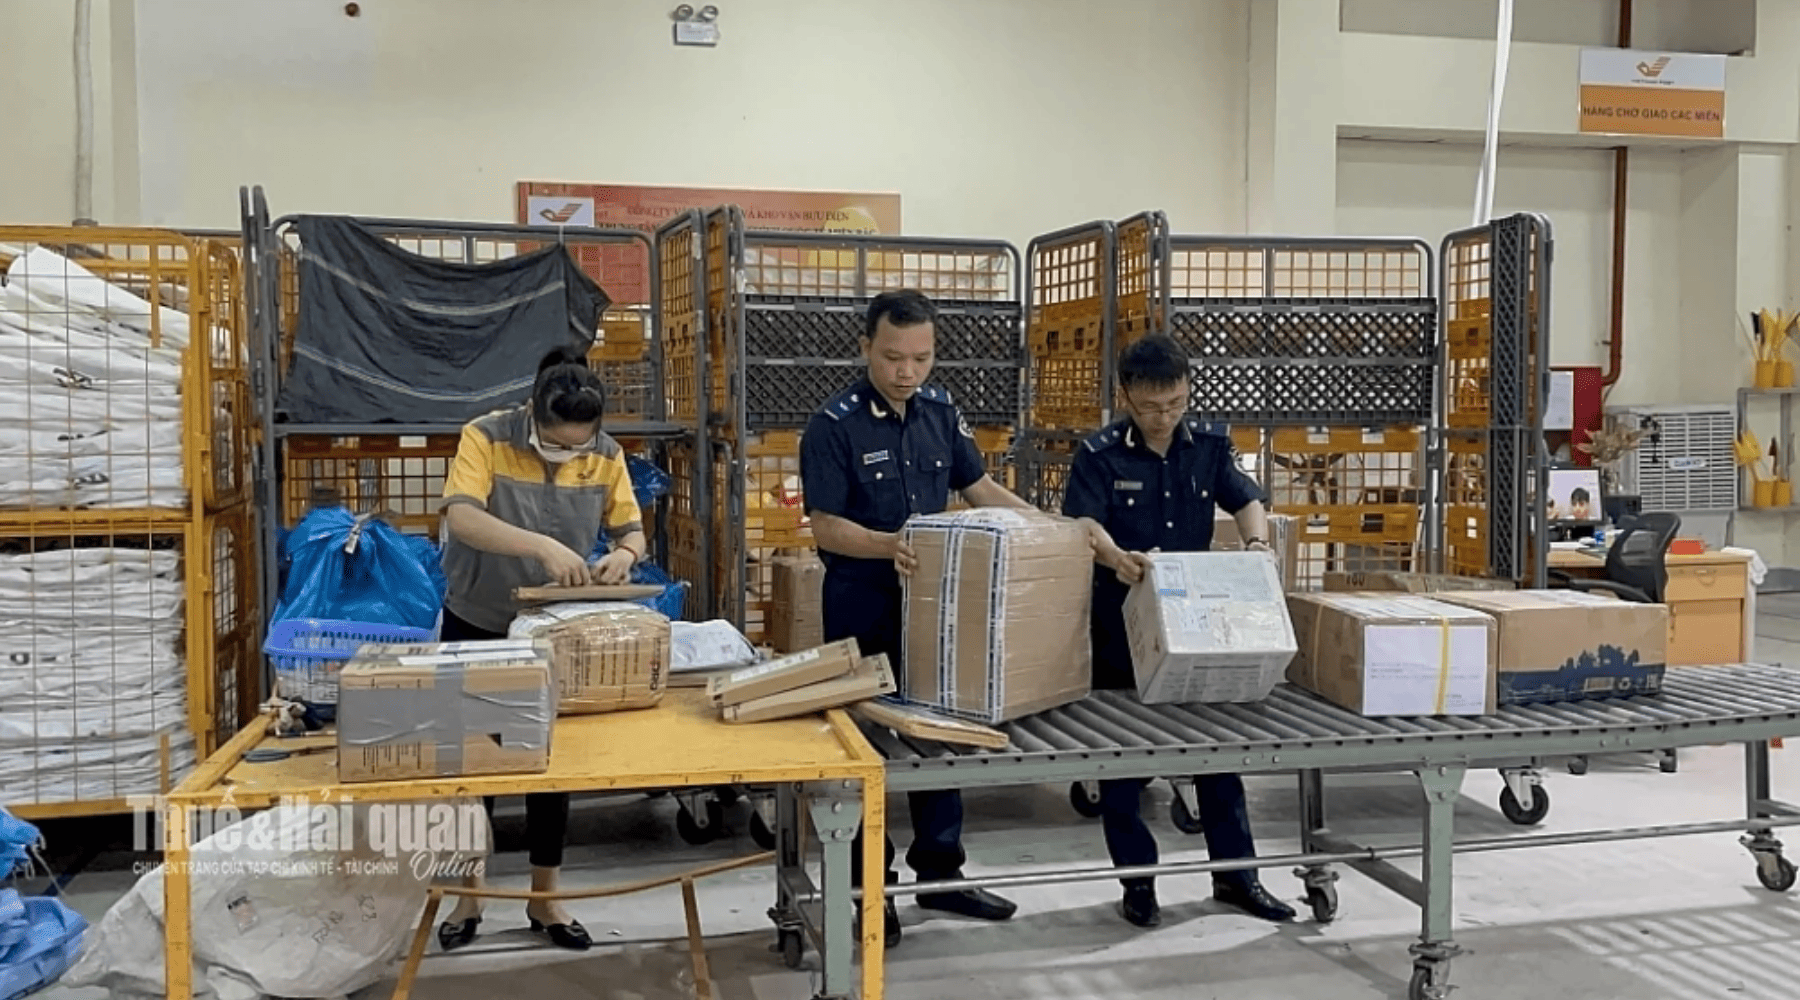
Thông tư 142/2026/TT-BTC: Doanh nghiệp bưu chính, chuyển phát nhanh cần cập nhật gì?
Thông tư 142/2026/TT-BTC có hiệu lực từ 16/11/2026, sửa đổi, bổ sung Thông tư 49/2015/TT-BTC (bưu chính) và Thông tư 191/2015/TT-BTC (chuyển phát nhanh) về thủ tục hải quan đối với hàng hóa gửi qua dịch vụ bưu chính và dịch vụ chuyển phát nhanh quốc tế. Doanh nghiệp đọc bài này để biết:
- Lô hàng của mình thuộc nhóm nào, cần giấy phép hoặc kiểm tra chuyên ngành không.
- Khi nào phải phối hợp định danh, xác thực điện tử người gửi hoặc người nhận.
- Cách khai hồ sơ, dùng biểu mẫu và thực hiện nộp thuế theo quy định mới.
Tóm tắt nhanh các thay đổi của Thông tư 142/2026/TT-BTC
- Hiệu lực: từ 16/11/2026. Doanh nghiệp nên hoàn tất cập nhật quy trình trước ngày này.
- Phạm vi: hàng xuất khẩu, nhập khẩu, quá cảnh qua bưu chính và chuyển phát nhanh quốc tế.
- Năm việc cần làm: xác định nhóm hàng, phối hợp định danh điện tử, cập nhật cách nộp tiền trước và đối chiếu thuế, thay biểu mẫu, áp dụng đúng thủ tục chuyển cửa khẩu.
-
Xác định đúng nhóm hàng để áp dụng thủ tục hải quan bưu chính, chuyển phát nhanh
Doanh nghiệp cần kiểm tra đồng thời điều kiện về trị giá, thuế nhập khẩu và yêu cầu quản lý chuyên ngành trước khi phân nhóm:
| Tiêu chí | Nhóm 1 – Hàng nhập khẩu gửi qua dịch vụ bưu chính | Nhóm 2 – Hàng nhập khẩu gửi qua dịch vụ chuyển phát nhanh quốc tế |
| Căn cứ phân nhóm | Thông tư 49/2015/TT-BTC, sửa đổi bởi Thông tư 142/2026/TT-BTC | Thông tư 191/2015/TT-BTC, sửa đổi bởi Thông tư 56/2019/TT-BTC, Thông tư 29/2025/TT-BTC và Thông tư 142/2026/TT-BTC |
| Loại dịch vụ | Dịch vụ bưu chính | Dịch vụ chuyển phát nhanh quốc tế |
| Định mức miễn thuế thông thường (khoản 2 Điều 29 NĐ 134/2016) | Trị giá hải quan từ 1.000.000 đồng trở xuống, hoặc số tiền thuế nhập khẩu phải nộp từ 100.000 đồng trở xuống | Như cột bưu chính |
| Định mức quà biếu, quà tặng (Điều 8 NĐ 134/2016) | Được dẫn chiếu thêm. Trị giá hải quan không vượt quá 2.000.000 đồng, hoặc trên 2.000.000 đồng nhưng tổng số tiền thuế phải nộp dưới 200.000 đồng. Miễn thuế không quá 4 lần/năm và phải đáp ứng các điều kiện khác về quà biếu, quà tặng. | Không được dẫn chiếu. Tiêu chí Nhóm 2 chỉ dẫn chiếu khoản 2 Điều 29. |
| Điều kiện quản lý chuyên ngành | Được miễn giấy phép, điều kiện, kiểm tra chuyên ngành, hoặc không thuộc mặt hàng phải có giấy phép nhập khẩu, kiểm tra chuyên ngành | Được miễn giấy phép, điều kiện, kiểm tra chuyên ngành, hoặc không thuộc mặt hàng phải có giấy phép nhập khẩu, kiểm tra chuyên ngành |
| Hàng không đáp ứng | Làm thủ tục theo nhóm hàng hóa khác của Thông tư 49/2015/TT-BTC | Thuộc Nhóm 3 (hàng hóa xuất khẩu, nhập khẩu khác) theo Thông tư 191/2015/TT-BTC |
Lưu ý về thuế GTGT: Định mức trên chỉ là miễn thuế nhập khẩu. Quyết định 01/2025/QĐ-TTg đã bãi bỏ Quyết định 78/2010/QĐ-TTg từ ngày 18/02/2025. Vì vậy, hàng nhập khẩu giá trị thấp gửi qua chuyển phát nhanh không còn được miễn thuế GTGT.
Ví dụ minh họa
Đây là ví dụ do UNI xây dựng để giải thích, không có trong văn bản quy phạm pháp luật.
| Tình huống | Bưu chính | Chuyển phát nhanh |
| Lô hàng trị giá 800.000 đồng, không phải có giấy phép nhập khẩu, không phải kiểm tra chuyên ngành | ✔ Nhóm 1 | ✔ Nhóm 2 |
| Lô hàng trị giá 800.000 đồng, phải kiểm tra chuyên ngành và không được miễn | ✘ Không thuộc Nhóm 1 | ✘ Không thuộc Nhóm 2, chuyển sang Nhóm 3 |
| Quà tặng cá nhân trị giá 1.500.000 đồng, không phải có giấy phép, không phải kiểm tra chuyên ngành, chưa quá 4 lần/năm | ✔ Có thể thuộc Nhóm 1 theo định mức Điều 8 | ✘ Vượt định mức khoản 2 Điều 29, xét theo Nhóm 3 |
-
Chuẩn bị phối hợp định danh điện tử, xác thực điện tử
Doanh nghiệp cần cập nhật bước định danh, xác thực điện tử trong quy trình làm thủ tục. Phạm vi áp dụng như sau:
| Dịch vụ | Nhóm hàng phải thực hiện định danh, xác thực điện tử |
| Bưu chính | Nhóm 1 |
| Chuyển phát nhanh quốc tế | Nhóm 1 và nhóm 2 |
Khi thay mặt chủ hàng làm thủ tục đối với hàng bưu chính nhóm 1 hoặc hàng chuyển phát nhanh nhóm 2, doanh nghiệp phải thông báo cho người gửi hàng xuất khẩu, người nhận hàng nhập khẩu phối hợp với cơ quan Hải quan thực hiện định danh, xác thực điện tử.
Chủ hàng cần chủ động phối hợp theo thông báo của đơn vị dịch vụ. Doanh nghiệp bưu chính, chuyển phát nhanh nên đưa nội dung này vào hướng dẫn tiếp nhận hàng để người gửi, người nhận biết trách nhiệm của mình trước khi khai báo.
Căn cứ: Điểm b, điểm d khoản 1 Điều 1 và khoản 2 Điều 2 Thông tư 142/2026/TT-BTC.
-
Cập nhật cách khai nộp tiền trước, nộp thuế thay chủ hàng và đối chiếu thuế, phí
Doanh nghiệp dịch vụ trực tiếp làm thủ tục cần rà soát quy trình nộp tiền trước, theo dõi số tiền đã sử dụng và đối chiếu nghĩa vụ của từng tờ khai.
- Đối với bưu chính
Khi nộp tiền vào tài khoản tiền gửi của cơ quan Hải quan, tờ khai phải khai “người nộp thuế” mã 2 và “mã xác định thời hạn nộp thuế” mã D. Thuế của từng tờ khai được trừ vào khoản tiền nộp trước tại cơ quan Hải quan nơi đăng ký tờ khai để thông quan.
- Đối với chuyển phát nhanh quốc tế
Doanh nghiệp được nộp thay chủ hàng tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh. Khi dự kiến phát sinh các khoản nộp thay, doanh nghiệp nộp vào tài khoản tiền gửi của cơ quan Hải quan tại Kho bạc Nhà nước; nghĩa vụ từng tờ khai được trừ vào tiền nộp trước. Trường hợp này cũng khai mã 2 và mã D.
Doanh nghiệp chuyển phát nhanh phải tự khai, tự tính, tự nộp và chịu trách nhiệm về các tờ khai phát sinh nghĩa vụ. Nếu sử dụng biên lai, việc phát hành, quản lý và xử lý biên lai phải tuân thủ quy định về hóa đơn điện tử, chứng từ điện tử.
Căn cứ: Điểm c, điểm đ khoản 1 Điều 1 và khoản 5 Điều 2 Thông tư 142/2026/TT-BTC.
-
Thay biểu mẫu và cập nhật hướng dẫn khai hồ sơ hải quan
Bộ phận khai báo cần rà soát biểu mẫu đang sử dụng, cập nhật các mẫu được thay thế và loại bỏ mẫu đã bị bãi bỏ. Các biểu mẫu đáng chú ý gồm:
| Dịch vụ | Biểu mẫu cập nhật |
| Bưu chính | HQ 01a-BKCTHH cho hàng nhập khẩu; HQ 01b-BKCTHH cho hàng xuất khẩu; HQ 06-BKTKTGT |
| Chuyển phát nhanh | HQ 02-BKTKTGT; HQ 06a-BKCTHH cho hàng nhập khẩu; HQ 06b-BKCTHH cho hàng xuất khẩu |
Thông tư bổ sung Mẫu HQ 08-BTH-TT để tổng hợp tiền thuế trích từ tài khoản tiền gửi chuyển nộp ngân sách đối với bưu chính. Đây là bảng do cơ quan Hải quan lập; doanh nghiệp được nhận một bản khi có yêu cầu để đối chiếu.
Người khai cũng cần cập nhật chỉ tiêu khai chứng từ, hướng dẫn khai bổ sung và chuẩn bị xuất trình hàng khi tờ khai được phân luồng 3. Các quy định liên quan thay cách gọi “luồng vàng”, “luồng đỏ” bằng “luồng 2”, “luồng 3”.
Căn cứ: Khoản 2 Điều 1; khoản 4 Điều 2; khoản 4, khoản 6 và khoản 7 Điều 3 Thông tư 142/2026/TT-BTC.
-
Áp dụng đúng thủ tục chuyển cửa khẩu và hàng chuyển tiếp quốc tế
Doanh nghiệp có hàng chuyển cửa khẩu cần cập nhật quy trình theo Điều 50, Điều 51 Thông tư 38/2015/TT-BTC đã được sửa đổi, bổ sung, áp dụng cho cả bưu chính và chuyển phát nhanh quốc tế.
Riêng hàng bưu chính thu gom ngoài lãnh thổ, đưa vào Việt Nam để phân loại, chia chọn rồi chuyển tiếp quốc tế, thực hiện thủ tục hàng quá cảnh theo Điều 51a Thông tư số 38/2015/TT-BTC đã được sửa đổi, bổ sung bởi khoản 30 Điều 1 Thông tư số 39/2018/TT-BTC (đã được sửa đổi, bổ sung bởi khoản 22 Điều 1 Thông tư 121/2025/TT-BTC).
Trước ngày 16/11/2026, doanh nghiệp nên hoàn tất việc cập nhật quy trình nội bộ, phần mềm khai báo, biểu mẫu và hướng dẫn phối hợp với chủ hàng để triển khai thống nhất.
Căn cứ: Khoản 3, khoản 4 Điều 1 và khoản 6 Điều 2 Thông tư 142/2026/TT-BTC.
Câu hỏi thường gặp về Thông tư 142/2026/TT-BTC
Thông tư 142/2026/TT-BTC có hiệu lực từ khi nào?
Thông tư có hiệu lực từ 16/11/2026, do Bộ Tài chính ban hành ngày 29/9/2026.
Hàng nào phải thực hiện định danh, xác thực điện tử?
Với bưu chính là hàng nhóm 1. Với chuyển phát nhanh quốc tế là hàng nhóm 1 và nhóm 2.
Doanh nghiệp chuyển phát nhanh được nộp thay chủ hàng những khoản nào?
Tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh.
Tờ khai “luồng vàng”, “luồng đỏ” nay gọi là gì?
Các quy định liên quan thay cách gọi này bằng “luồng 2” và “luồng 3”.
Cần rà soát quy trình trước ngày 16/11/2026?
UNI Customs Consulting hỗ trợ doanh nghiệp rà soát quy trình khai báo, biểu mẫu và phối hợp với chủ hàng theo Thông tư 142/2026/TT-BTC. Liên hệ hotline hoặc để lại thông tin để được tư vấn dịch vụ thủ tục thông quan.
Nguồn: Theo Thông tư số 142/2026/TT-BTC ngày 29 tháng 9 năm 2026 của Bộ Tài chính.
Dịch vụ liên quan của UNI:
Dịch Vụ Khai Báo Hải Quan Trọn Gói – UNI Customs Consulting
📞 Liên hệ UNI Customs Consulting để được tư vấn miễn phí📧 Email: uni@eximuni.com📱 Hotline: (+84) 24-7308-7988 (Hanoi) | (+84) 28-7301-8910 (HCM)